熟年離婚を考える。 離婚を切り出す前に、 お金・家・財産・年金を確認しておきませんか。
長年連れ添った夫との離婚を考え始めたとき、 「離婚できるか」だけでなく、 「離婚したあと私は生活していけるのか」 という不安を抱く方は少なくありません。 特に持ち家がある場合、 家の名義、住宅ローン、財産分与、 売却価格、離婚後にどこへ住むのかを 先に整理しておくことが大切です。 心斎橋不動産・村上 諒恭が、 不動産の立場から離婚前に確認したい項目を整理します。
熟年離婚を考えた妻が、 最初に確認することは?
離婚届を書くことより先に、 離婚後の生活を数字で確認することが大切です。
まず確認したいのは、 預貯金、保険、退職金、 年金、持ち家、住宅ローン、 離婚後の住居、 そして毎月必要になる生活費です。
特に持ち家がある場合は、 「夫名義だから私は関係ない」 「住宅ローンが残っているから売れない」 「私は住み続ければいい」 と決めつけないことが重要です。
離婚するかどうかを最終的に決める前でも、 現在の不動産価格と住宅ローン残高を確認すれば、 売却する、どちらかが住み続ける、 財産分与で取得するという選択肢を 比較しやすくなります。
熟年離婚を考える妻は、 何を検索しているのでしょうか。
検索結果を確認すると、 「離婚したい」という感情的な検索だけでなく、 離婚後の生活を具体的に計算する検索が 多く見られます。
熟年離婚 準備 妻
夫に話す前に、 何を確認し、 何を準備しておけばよいのかを 調べる検索です。
熟年離婚 妻 お金
離婚後の収入、 貯金、生活費、 老後資金への不安から 検索されやすいテーマです。
熟年離婚 財産分与
預金、不動産、 有価証券、退職金など、 婚姻中に築いた財産を どう整理するかという検索です。
熟年離婚 家 どうする
売却するのか、 妻が住むのか、 夫が住むのかという 住まいの判断に直結します。
熟年離婚 夫名義 家
家が夫単独名義である場合に、 妻にも財産分与の対象になるのか 確認したい検索です。
熟年離婚 住宅ローン
ローン残高、 名義、 売却、 借り換えなどを 調べる検索です。
熟年離婚 年金分割
離婚後の年金が どの程度になるのかを知るための 重要な検索です。
熟年離婚 退職金
夫の退職前・退職後で 財産をどう確認するかという 関心につながります。
熟年離婚 後悔
離婚後の収入、 住まい、 孤独、 老後資金など 現実的な不安が背景にあります。
離婚を切り出す前に、 まず確認したい7項目。
預貯金
夫婦双方の口座、 定期預金、 証券口座など、 現在把握できる金融資産を整理します。
持ち家
誰の名義なのか。 現在いくらで売れるのか。 住宅ローンはいくら残っているのかを 確認します。
生命保険・積立
解約返戻金がある保険や 積立商品なども、 財産確認の対象になる場合があります。
退職金
既に受給済みなのか、 これから受け取る予定なのか。 勤務期間と婚姻期間も確認します。
年金
自分の年金見込み額と、 年金分割を利用した場合に どのように変わる可能性があるのかを 確認します。
離婚後の住居
現在の家へ住み続けるのか、 賃貸へ移るのか、 別の家を購入するのかを考えます。
毎月の生活費
家賃、 食費、 医療費、 保険料、 光熱費などを 一人で生活する前提で計算します。
「離婚するか」を決める前に、 「離婚しても生活できるか」を確認する。
熟年離婚では、 感情だけで判断するよりも、 離婚後の住居と毎月の収支を先に数字にすることが重要です。 離婚をしないという選択をする場合でも、 自分たちの財産・年金・不動産を把握することは 老後の資産整理につながります。
「夫名義の家だから、 私には関係ない」は正しくありません。
熟年離婚を検討する女性から 特に多い不安の一つが、 自宅が夫名義になっている場合です。
「家も土地も夫名義だから、 離婚したら私は何ももらえないのでしょうか」 と心配される方もいます。
しかし、 財産分与では登記名義だけで 対象かどうかが決まるわけではありません。
婚姻中に夫婦が協力して形成・維持した財産であれば、 一方の単独名義であっても 財産分与の対象となる可能性があります。
例えば、 夫の給与から住宅ローンを返済し、 妻が家事や子育てを担って 家庭生活を支えてきた場合です。
名義だけを見て、 「夫のものだから自分には権利がない」 と判断してしまわないことが大切です。
まず必要なのは、 自宅の現在価値です。
財産分与を考えるためには、 その家が今いくらなのかが分からなければ 話が始まりません。
20年前に3,000万円で購入した家でも、 現在2,000万円なのか、 4,000万円なのかで 財産整理の内容は大きく変わります。
購入価格ではなく、 現在の市場価格を確認する必要があります。
心斎橋不動産では、 離婚するかどうかを決めていない段階でも 不動産の現在価格をご相談いただけます。
2026年4月から、 財産分与の請求期間にも変更があります。
2026年4月1日以降に離婚した場合、 離婚後に家庭裁判所へ財産分与を求めることができる期間は 原則5年となっています。
2026年3月31日以前に離婚した場合は、 従来どおり2年です。
ただし、 期限が長くなったからといって 財産整理を後回しにする方がよいわけではありません。
離婚前から、 何が夫婦の財産なのかを確認しておく方が その後の話し合いを整理しやすくなります。
熟年離婚前に 確認しておきたい財産一覧。
| 項目 | 確認したい内容 | よくある見落とし |
|---|---|---|
| 自宅 | 名義・査定価格・取得時期 | 夫単独名義だから対象外と思う |
| 住宅ローン | 残高・債務者・連帯保証・抵当権 | 家の価格だけ確認して残債を見ない |
| 預貯金 | 普通・定期・ネット銀行等 | 夫婦で管理していない口座 |
| 株式・投資信託 | 証券会社・現在残高 | 長期間動かしていない口座 |
| 生命保険 | 解約返戻金・契約者 | 保険を財産として認識していない |
| 退職金 | 受給済みか・将来受給予定か | 定年前なので確認しない |
| 年金 | 自分の見込み額・厚生年金記録 | 「夫の年金を半分」と誤解する |
| その他不動産 | 土地・収益物件・相続不動産 | 自宅以外を確認していない |
熟年離婚。 家はどうする?
持ち家がある熟年離婚では、 「誰が家を取るか」という感情的な話だけでなく、 資産価値・住宅ローン・今後の生活費まで 一緒に考える必要があります。
売却して 現金化する
自宅を売却し、 住宅ローンを返済した後の資金を 財産整理の材料とする方法です。 夫婦双方が新しい住まいへ移る場合には 分かりやすい選択肢の一つです。
妻が 住み続ける
財産分与で所有権を取得する、 持分を取得する、 ローンを借り換えるなど、 複数の条件整理が必要になります。 名義変更だけを先に行わないことが重要です。
夫が 住み続ける
妻が自宅以外の財産を取得するなど、 他の財産との調整を検討することになります。 そのためにも自宅の現在価格を把握しておく必要があります。
「家が欲しい」と 「家を維持できる」は別の問題です。
固定資産税、管理費、修繕積立金、 火災保険、修繕費など、 家を所有し続ければ費用が発生します。 熟年離婚では、 家を取得することだけでなく、 10年後もその家を維持できるかまで考えることが大切です。
住宅ローンが残っていたら、 家は売れないのでしょうか。
住宅ローンが残っているからといって、 それだけで自宅を売却できないわけではありません。
重要なのは、 売却予定価格と住宅ローン残高の比較です。
売却価格がローン残高を上回る場合。
例えば、 現在の住宅ローン残高が1,500万円で、 自宅の売却価格が3,000万円程度と見込める場合です。
売却時に住宅ローンを返済し、 抵当権を抹消した後に残る資金を 財産整理の材料として考えることができます。
売却価格より住宅ローン残高が多い場合。
こちらは慎重な整理が必要です。
例えば、 売却価格2,000万円に対して ローン残高が2,500万円なら、 単純に売却代金だけでは 住宅ローンを完済できません。
この場合、 自己資金を充当する方法、 金融機関へ相談する方法、 条件によっては住み替えに関する融資を検討する方法などを 確認することになります。
利用できる融資は 年齢、収入、物件、借入状況、 金融機関の審査によって異なります。
そのため、 「残債があるから絶対に売れない」 と諦める必要はありませんが、 「必ず売れる」「必ず融資が使える」とも言えません。
まず、 自宅の査定価格とローン残高を並べることが第一歩です。
夫名義のローンのまま、 妻だけ住み続ける場合は注意。
「夫が家を出て、 妻がそのまま住む」 という方法を考える方もいます。
しかし、 所有名義、 住宅ローンの債務者、 実際に住む人が異なる状態になる場合には、 金融機関との契約内容も確認する必要があります。
離婚協議だけで決めて 金融機関への確認をせず進めるのは避けた方がよいでしょう。
離婚の話をする前に、 家の価格だけ確認したい。
その段階でも構いません。 家の名義、 ローン残高、 現在の査定価格を確認すれば、 売却する場合、 住み続ける場合の判断材料を整理できます。 査定したからといって、 売却を決める必要はありません。
「離婚すれば、 夫の年金を半分もらえる」は正確ではありません。
熟年離婚を検討している女性の検索で 非常に多いテーマが年金です。
特に、 長期間専業主婦だった方や、 扶養の範囲で働いてきた方にとって、 離婚後の年金額は 老後の生活設計へ直結します。
ただし年金分割は、 夫が将来受け取る年金額を そのまま半分に分ける制度ではありません。
婚姻期間中の厚生年金記録について、 制度の条件に従って分割し、 その結果がそれぞれの将来の厚生年金へ反映されます。
2026年4月から、 年金分割の請求期限も変わりました。
2026年4月1日以降に離婚した場合、 年金分割の請求期限は 原則として離婚日の翌日から5年以内です。
2026年4月1日前に離婚した場合は、 従来の2年以内となります。
熟年離婚を検討するときは、 自宅だけではなく、 自分自身の年金見込み額も確認し、 毎月いくらで生活できるのかを 計算しておくことが大切です。
熟年離婚で後悔しないために、 離婚後の1カ月を計算する。
財産分与でまとまった資金を受け取っても、 毎月の収支が赤字なら資産は少しずつ減ります。 「いくらもらえるか」と同時に 「毎月いくら必要か」を確認することが重要です。
住居費
賃貸なら家賃・共益費。 持ち家なら固定資産税、 管理費、修繕積立金、 修繕費を考えます。
毎日の生活費
食費、水道光熱費、 通信費、日用品などを 一人で暮らす前提で 計算します。
医療・保険
年齢を重ねるほど、 医療費や保険料も 長期的な家計へ影響します。
年金収入
自分自身の年金額を確認し、 年金だけで不足する金額を 把握します。
就労収入
これから何年働くのか。 パート・正社員など 現実的な収入を考えます。
老後資金
預金を毎月取り崩す場合、 何年間生活できるのかまで 計算しておくことが重要です。
「財産を半分にする」だけでなく、 その後の暮らしまで考える。
熟年離婚では、 30代・40代の離婚と比べて 新しく大きな収入を得られる期間が短い場合があります。 だからこそ、 自宅・預金・年金を一つずつ見るのではなく、 老後全体の生活設計として考えることが重要です。
離婚前に自宅を売る? 離婚後に売る?
これは、 すべての夫婦に同じ答えがある問題ではありません。
家の名義。 住宅ローン。 現在の居住状況。 売却益。 財産分与。 税金。
これらによって適切な順番は変わります。
まず査定しても、 まだ売る必要はありません。
熟年離婚を計画している段階で 不動産会社へ相談することに抵抗を感じる方もいます。
「夫に知られたくない」 「まだ離婚するか決めていない」 「売却するかも分からない」 という段階です。
しかし、 査定と売却は別です。
現在価格を確認するだけでも、 財産分与や今後の住居を考える材料になります。
売却益が出る場合は、 税金も確認します。
マイホームを売却して譲渡益が生じる場合、 一定の要件を満たせば 居住用財産を売却した際の 3,000万円特別控除を利用できる場合があります。
ただし、 所有者、 居住状況、 売却時期などによって 適用関係が変わります。
離婚に伴って名義変更を行う場合や、 売却時期を決める場合は、 必要に応じて税理士などの専門家にも確認してください。
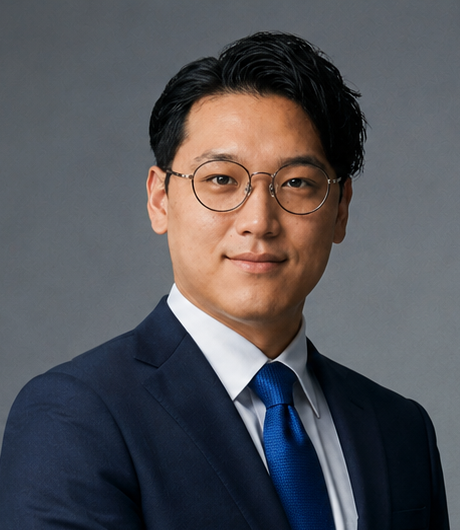
不動産については、 村上 諒恭が担当します。
熟年離婚に伴う不動産の相談では、 「売ること」を最初から決める必要はありません。
自宅の現在価格、 住宅ローン残高、 名義、 売却した場合にどの程度資金が残る可能性があるのかを 整理することで、 売却、保有、どちらかが住み続けるという 選択肢を比較しやすくなります。
法律上の財産分与の判断や 離婚条件の交渉については 弁護士など専門家の領域となります。 心斎橋不動産では、 その前提となる不動産の価格や 売却方法について整理します。
まだ配偶者へ離婚を伝えていない段階でも、 「自宅が現在どの程度の価値なのか確認したい」 というご相談から承ります。
売却だけを前提にせず、 現在の状況を確認しながら 不動産の選択肢を整理します。
夫へ離婚を伝える前に、 一度整理しておきたいこと。
熟年離婚を計画しているとき、 相手へ離婚を切り出すこと自体が 大きな出来事になります。
だからこそ、 その前に確認できる数字は できるだけ確認しておくことをおすすめします。
自宅はいくらなのか。
購入したときの価格ではなく、 現在の市場価格です。
住宅ローンはいくら残っているのか。
自宅価格との差額を確認します。
名義はどうなっているのか。
土地と建物で 所有者が異なる場合もあります。
毎月一人でいくら必要なのか。
家賃だけでなく、 医療費や保険料なども含めて考えます。
年金はいくら受け取れるのか。
「年金分割があるから大丈夫」 と考えるのではなく、 実際の見込み額を確認します。
どこへ住むのか。
現在の家へ残るのか、 売却して賃貸へ移るのか。 新しい住まいの費用も必要です。
一つひとつ数字を確認すると、 漠然としていた不安が 「何を確認すればよいか」という 具体的な課題に変わります。
熟年離婚と不動産で よくあるご質問。
熟年離婚を考えています。最初に何を準備すればいいですか?
家が夫名義でも財産分与の対象になりますか?
離婚する前に家の査定をしてもいいですか?
夫に知られずに自宅の価格を相談できますか?
住宅ローンが残っていても売却できますか?
ローン残高の方が家の価格より多い場合はどうしますか?
離婚後も妻が今の家に住み続けることはできますか?
熟年離婚すると夫の年金を半分もらえますか?
年金分割はいつまでに手続きすればいいですか?
財産分与は離婚後でも請求できますか?
家を売った場合、税金はかかりますか?
財産分与の相談も心斎橋不動産でできますか?
村上さんへ直接相談できますか?
熟年離婚を考え始めたら、
まず自宅の現在価格を知る。
離婚を決めるための査定ではありません。 売却を決めるためだけの査定でもありません。 「この家はいくらなのか」 「ローンはいくら残っているのか」 「売った場合にどの程度資金が残るのか」 を知ることで、 これからの暮らしを考える材料が増えます。 心斎橋不動産・村上 諒恭へご相談ください。
まだ売ると決めていなくても、
ご相談ください。
まず価格を知りたいという段階でも構いません。
売るか貸すか迷っている場合も、現在の状況を伺いながら、
これからの選択肢を一緒に整理します。
心斎橋を拠点に、大阪市の不動産売却についてご相談いただけます。
売却するか迷っていても大丈夫。
AIチャットで無料査定を依頼
物件について質問に答えるだけ。 入力内容を心斎橋不動産の担当者が確認し、 査定結果をメール・電話・LINEから ご希望の方法でご案内します。